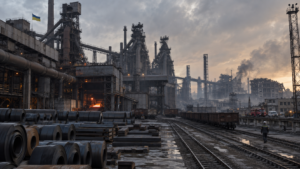
Українська металургія у серпні пережила один із найгірших місяців від початку повномасштабної війни. Підприємства виплавили лише 277 тис. тонн сталі — на 57,3% менше, ніж у серпні минулого року, і на 39,4% менше, ніж у липні. За оцінкою GMK Center, нижчими місячні показники за весь період великої війни були лише у квітні та грудні 2022 року — у моменти, коли галузь фактично перебудовувалася після втрати частини виробничих потужностей, окупації Маріуполя та розриву традиційної логістики.
Падіння охопило не тільки виплавку сталі. За даними ОП «Укрметалургпром», виробництво чавуну у серпні становило 257,1 тис. тонн. Це на 65,6% менше, ніж роком раніше, та на 40,5% нижче липневого рівня. Виробництво товарного металопрокату скоротилося до 269,5 тис. тонн — мінус 57,4% у річному вимірі та мінус 29,6% лише за місяць. Таким чином, різке просідання одночасно відбулося практично на всіх ключових етапах металургійного виробництва.
Якщо дивитися на перші вісім місяців року, картина поки що виглядає менш драматичною, але тенденція також негативна. У січні–серпні українські підприємства виробили 4,3 млн тонн сталі, що на 12,5% менше, ніж за аналогічний період 2025 року. Випуск чавуну впав на 14,8% — до 4,35 млн тонн, товарного прокату — на 15,6%, до 3,59 млн тонн. Ще після семи місяців року падіння сталі становило лише 5,6%, тобто саме серпень суттєво погіршив загальну статистику.
Одним із головних ударів для галузі стала зупинка «Запоріжсталі». У ніч на 11 серпня промисловий майданчик у Запоріжжі атакувала російська балістика. За даними «Метінвесту», загинули семеро працівників підприємства, ще 21 людина дістала поранення. Компанія повідомляла, що удар стався фактично відразу після оголошення повітряної тривоги, коли частина працівників прямувала до укриттів. Після атаки виробництво на комбінаті було зупинене.
На цьому удари не припинилися. Вранці 27 серпня російські війська знову атакували «Запоріжсталь» — цього разу, за інформацією підприємства, одразу п’ятьма балістичними ракетами. Влучання припали на обладнання доменного цеху, енергетичну й транспортну інфраструктуру та відкриті території комбінату. На той момент завод ще не відновив повноцінної роботи після першої серпневої атаки.
Наслідки видно безпосередньо у виробничих цифрах. У серпні «Запоріжсталь» встигла випустити лише 46,2 тис. тонн сталі, 42,4 тис. тонн чавуну та 45 тис. тонн прокату. Для порівняння: ще у липні підприємство виробило 192,7 тис. тонн сталі, 217,3 тис. тонн чавуну та 171,4 тис. тонн прокату. Тобто лише на одному з найбільших металургійних підприємств країни виробництво сталі за місяць скоротилося більш ніж у чотири рази.
І серпнем проблеми не закінчилися. У ніч на 5 вересня кілька російських балістичних ракет вдарили по комбінату «Каметсталь» у Кам’янському. П’ятеро людей загинули, ще четверо працівників дістали поранення. Було пошкоджено агломераційне виробництво, системи енергопостачання та транспортну інфраструктуру, після чого підприємство повністю зупинило виробничі процеси. Терміни відновлення на момент останніх повідомлень залишалися невідомими.
Масштаб цієї зупинки особливо відчутний, якщо врахувати потужність підприємства. За підсумками 2025 року «Каметсталь» випустила близько 2 млн тонн сталі. Комбінат виробляє квадратну заготовку, арматуру та фасонний прокат. Тому повна зупинка такого активу вже у вересні створює ризик нового просідання загальноукраїнської статистики — навіть нижче серпневого мінімуму.
Головний аналітик GMK Center Андрій Тарасенко вже попередив, що вересневі цифри можуть виявитися ще гіршими. За його словами, серпневі 277 тис. тонн — один із найнижчих результатів за весь період повномасштабної війни. Експерт називає одразу кілька факторів: проблеми з морською логістикою, обмеження експорту до Євросоюзу та прямі російські удари по виробничих потужностях.
Проблеми з портами для металургії мають подвійний ефект. Через море підприємства не лише експортують готову продукцію, а й отримують частину необхідної сировини. У серпні, наприклад, «Запоріжкокс» скоротив виробництво доменного коксу майже на 40% порівняно з липнем — до 38,1 тис. тонн. У GMK Center пояснювали падіння, серед іншого, скороченням поставок вугільного концентрату через атаки Росії на торговельні судна та фактичне ускладнення роботи чорноморської логістики. У річному вимірі випуск коксу на підприємстві впав більш ніж наполовину.
Для металургійного комбінату дефіцит коксу чи вугілля — це не просто дорожча доставка. Це ризик скорочення завантаження доменних печей і, як наслідок, падіння випуску чавуну та сталі. Саме тому удари по портах, енергетиці, залізниці та безпосередньо по металургійних підприємствах складаються для галузі в один ланцюг проблем.
Додатковий тиск у 2026 році прийшов із боку європейського ринку, який після початку повномасштабної війни став особливо важливим для українських експортерів. Від 1 січня в ЄС почав діяти основний режим механізму CBAM — вуглецевого коригування імпорту. Він охоплює, зокрема, залізо та сталь і має зрівняти вуглецеву ціну імпортної продукції з тією, яку несуть виробники всередині ЄС.
Для українських заводів проблема полягає в тому, що значна частина металургійних потужностей побудована на традиційній доменно-конвертерній технології з високими викидами CO₂. Модернізація потребує мільярдних інвестицій, тоді як підприємства одночасно витрачають кошти на ремонти після атак, резервне енергозабезпечення та воєнну логістику. Українська влада ще раніше зверталася до Єврокомісії щодо можливості застосувати для України спеціальні умови через форс-мажор, пов’язаний із російською агресією. Водночас станом на 2026 рік країна готує підприємства до виконання вимог CBAM.
З липня з’явився ще один бар’єр. Євросоюз запровадив новий механізм захисту власної сталеливарної промисловості: загальна тарифна квота на безмитний імпорт сталі встановлена на рівні 18,3 млн тонн на рік — приблизно на 47% нижче рівня квот 2024 року. За постачання понад визначені квоти діє мито у 50%. Єврокомісія пояснює це глобальним надлишком сталеливарних потужностей та необхідністю захищати європейських виробників. Для партнерів ЄС за угодами про вільну торгівлю передбачено сприятливіший розподіл квот, однак сам режим усе одно означає жорсткіші рамки доступу на європейський ринок.
Особливо контрастно нинішні цифри виглядають на довшому часовому горизонті. У 2021 році, до повномасштабного вторгнення, Україна виплавила 21,4 млн тонн сталі і посідала 14-те місце серед найбільших виробників світу. У 2025 році виробництво становило вже лише 7,4 млн тонн, а Україна опустилася на 23-тє місце світового рейтингу.
При цьому 2025 рік ще давав галузі обережну надію на стабілізацію: виплавка чавуну збільшилася на 11,2% — до 7,88 млн тонн, виробництво товарного прокату зросло на 4,8% — до 6,52 млн тонн, хоча випуск сталі скоротився на 2,2% — до 7,41 млн тонн. Серпень 2026 року фактично показав, наскільки швидко ця крихка стабілізація може бути зруйнована кількома великими атаками та логістичними проблемами.
І це важливо далеко не лише для самих металургів. За оцінкою GMK Center, якщо враховувати пов’язані ланцюги постачання, гірничо-металургійний комплекс забезпечує близько 5,5% українського ВВП та приблизно 15% експортних доходів країни. У 2025 році експортна виручка галузі перевищувала $6 млрд. Тому тривала зупинка найбільших комбінатів означає менший експорт, менше валютної виручки, скорочення вантажів для залізниці та портів, нижчі податкові надходження і ризики для десятків тисяч робочих місць не лише безпосередньо на заводах.
Ситуація на початку вересня виглядає ще складнішою, ніж серпнева статистика. «Запоріжсталь» після двох балістичних атак залишається одним із головних факторів падіння виробництва, а до неї додалася повна зупинка «Каметсталі». Крім того, у ніч на 5 вересня російський удар пошкодив виробничі потужності Дніпровського металургійного заводу.
Тому серпневі 277 тис. тонн можуть виявитися не дном, а лише попередженням. Якщо великі підприємства швидко не повернуться до роботи, а проблеми з портами та експортом до ЄС збережуться, у вересні українська металургія ризикує отримати ще слабший результат. Після чотирьох із половиною років великої війни галузь, яка колись виплавляла понад 20 млн тонн сталі на рік, знову опинилася в ситуації, коли обсяги виробництва визначають не стільки попит і ціни на світовому ринку, скільки можливість заводів фізично пережити наступний російський удар.